
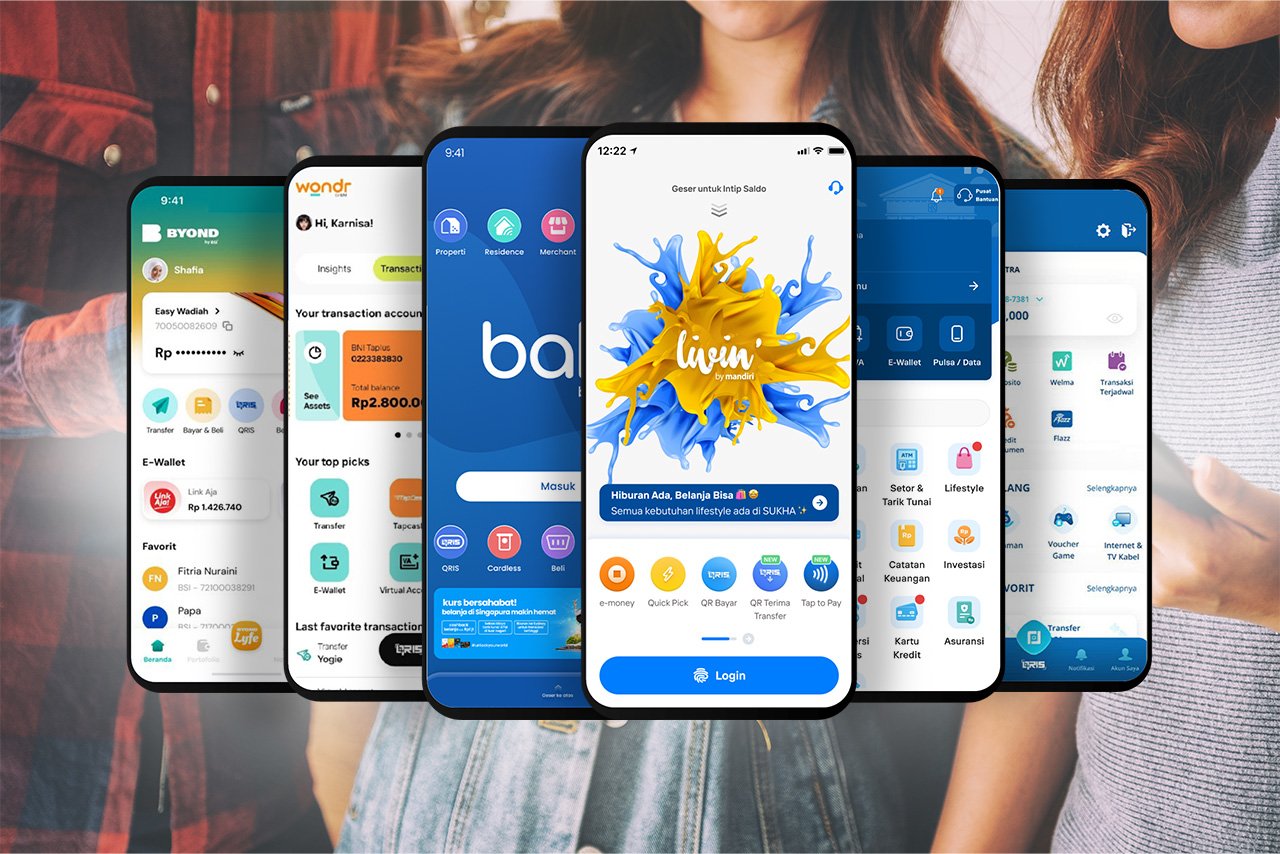
Persaingan antar aplikasi mobile banking — yang kini menjelma jadi super apps — makin panas. Bank-bank besar di Indonesia saling unjuk gigi, bukan lagi lewat cabang atau produk pinjaman, tapi lewat aplikasi.
Ada Livin’ by Mandiri, Blu by BCA Digital, Wondr by BNI, Byond by BSI, Bale by BTN, hingga BRImo dari BRI. Semua berlomba menampilkan fitur paling lengkap, paling keren, dan paling kekinian. Tapi pertanyaannya: apakah semua bisa bertahan?
Jawabannya: tidak.
Super Apps Bank, Terjebak di FHV: FOMO, Hype, dan Viral
Saat ini, hampir semua bank besar terjangkit sindrom startup: FOMO (takut ketinggalan tren), Hype, dan Viralitas. Mereka berlomba mengeluarkan fitur canggih, desain UI kekinian, dan menggandeng influencer untuk menaikkan awareness.
Masalahnya, euforia ini tidak akan bertahan lama.
Sebentar lagi, pasar akan bosan. Konsumen akan memilih berdasarkan kebutuhan nyata, bukan sekadar tampilan. Dan saat itulah proses seleksi alam dimulai — hanya yang punya nilai dan strategi kuat yang akan bertahan.
Arah Pertarungan: Konsolidasi & Spesialisasi
Kalau semua aplikasi meniru satu sama lain, tidak ada yang benar-benar dibutuhkan. Maka, yang terjadi ke depan kemungkinan besar adalah dua hal: konsolidasi pasar (beberapa aplikasi digabung atau ditinggal) dan spesialisasi layanan (fokus ke segmen tertentu).
Livin’ by Mandiri kemungkinan akan jadi all-in-one app, terintegrasi dengan berbagai layanan keuangan dan gaya hidup — dari bayar tagihan, beli tiket, hingga investasi, semua bisa dilakukan lewat satu pintu. Mandiri punya kekuatan ekosistem grup besar.
Blu by BCA Digital akan main di pengalaman pengguna. Mereka menyasar segmen muda dan tech-savvy, dengan fitur-fitur tabungan pintar, analisis pengeluaran, hingga transaksi yang nyambung ke gaya hidup digital dan belanja online — khas ekosistem Djarum.
BRImo dari BRI jelas akan fokus ke segmen masyarakat luas dan UMKM. Inklusi keuangan adalah kekuatan BRI, dan aplikasinya akan jadi alat bantu bagi mereka yang belum tersentuh layanan perbankan digital secara maksimal.
Wondr by BNI membidik Gen Z dan milenial awal. Bukan cuma lewat tampilan yang “colorful” dan intuitif, tapi juga lewat fitur budgeting, komunitas finansial, dan sistem reward yang relevan dengan gaya hidup anak muda.
Byond dari BSI mengambil jalur syariah. Mereka punya potensi besar di ekosistem halal: dari kebutuhan haji, umroh, zakat, investasi emas, hingga layanan keuangan untuk pesantren dan sekolah Islam.
Bale by BTN akan mengukuhkan posisi sebagai spesialis perumahan. Aplikasi ini bisa jadi platform menyeluruh untuk urusan KPR, renovasi rumah, bayar tagihan properti, bahkan asuransi rumah dan kebutuhan keluarga.
Siapa yang Bertahan Bukan Soal Teknologi, Tapi Relevansi
Di akhir permainan, yang menang bukan aplikasi dengan fitur terbanyak, tapi yang paling relevan dengan kebutuhan pengguna.
Super apps bank tidak bisa lagi mengandalkan kemasan dan promo. Mereka harus benar-benar paham siapa audiens mereka, dan apa masalah yang bisa mereka selesaikan secara konsisten.
Hype akan hilang. Tapi yang mengerti kebutuhan konsumen — dan menyediakannya dengan sederhana, cepat, dan aman — akan tetap berdiri tegak.