
Mengapa Gen Z Pesimis Bisa Membeli Rumah?
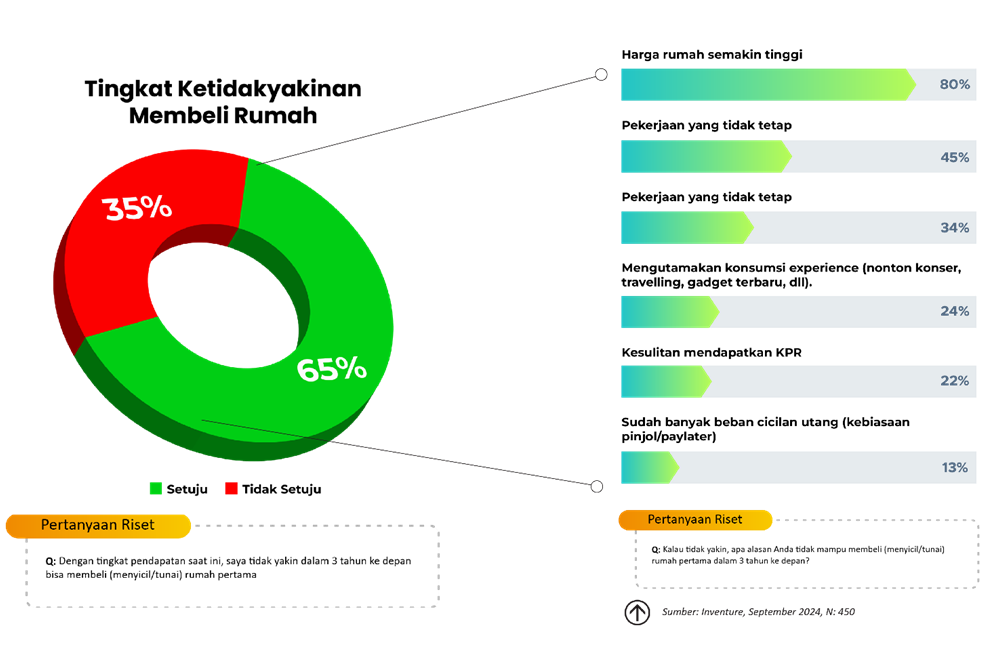
Riset Inventure mengungkapkan bahwa 65% Gen Z tidak percaya diri mampu membeli rumah dalam tiga tahun mendatang. Data ini menyoroti pesimisme yang cukup signifikan di kalangan generasi muda terkait kepemilikan properti. Lalu, apa sebenarnya yang membuat lebih dari separuh Gen Z merasa pesimis memiliki rumah, dan apa saja faktor-faktor yang mendasarinya?
HARGA RUMAH TIDAK TERJANGKAU
Salah satu alasan utama yang diungkapkan Gen Z adalah tingginya harga rumah saat ini. Sebanyak 80% dari mereka menganggap bahwa harga rumah sudah terlalu tinggi untuk dapat dijangkau.
Fenomena ini tidak terlepas dari kenaikan harga properti yang melampaui laju peningkatan pendapatan masyarakat, khususnya generasi muda. Misalnya, di kota-kota besar seperti Jakarta, Bandung, atau Surabaya, harga rumah terus meningkat tajam setiap tahunnya.
Menurut survei Bank Indonesia, rata-rata kenaikan harga properti residensial mencapai 5-7% per tahun, sementara kenaikan gaji atau pendapatan generasi muda sering kali hanya berkisar di angka 3-5% per tahun. Ketimpangan ini menciptakan jurang besar antara harga rumah dan daya beli Gen Z.
PENDAPATAN RENDAH DAN PEKERJAAN YANG TIDAK STABIL
Pendapatan yang rendah menjadi alasan berikutnya yang membuat 45% Gen Z merasa berat untuk membeli rumah.
Meski Indonesia sedang menghadapi bonus demografi dengan mayoritas penduduk usia produktif, banyak Gen Z yang belum mendapatkan pekerjaan yang mampu memberikan pendapatan cukup untuk memenuhi kebutuhan dasar, apalagi untuk menabung membeli rumah.
Selain itu, pekerjaan yang tidak tetap juga menjadi faktor besar di balik pesimisme Gen Z terhadap kepemilikan properti. Banyak dari mereka yang bekerja sebagai freelancer, kontrak, atau di sektor informal tanpa jaminan kestabilan penghasilan.
Kondisi ini melahirkan ketidakpastian finansial, sehingga sulit bagi mereka untuk memenuhi syarat kredit kepemilikan rumah (KPR) yang umumnya mensyaratkan bukti penghasilan tetap.
KELAS MENENGAH YANG TERJEPIT
Gen Z yang berada di kelas menengah juga menghadapi tantangan yang berbeda. Jika kelas bawah sering kali mendapatkan bantuan sosial dan kelas atas memperoleh insentif pajak, kelas menengah justru tidak mendapatkan keduanya.
Dalam lima tahun terakhir, jumlah kelas menengah di Indonesia menurun hampir 10 juta, menurut data Badan Pusat Statistik (BPS). Hal ini semakin memperburuk situasi, karena Gen Z dari kelas menengah terjebak dalam posisi yang sulit: tidak cukup miskin untuk menerima bantuan, tetapi tidak cukup kaya untuk membeli rumah tanpa cicilan panjang.
BEBAN PRIORITAS LAINNYA
Selain itu, Gen Z juga harus menghadapi berbagai prioritas keuangan lain yang tidak kalah penting. Dari membayar biaya pendidikan, membantu keluarga sebagai bagian dari generasi sandwich, hingga kebutuhan gaya hidup yang kian meningkat.
Realitas ini membuat kepemilikan rumah menjadi prioritas yang cenderung tertunda, karena banyak Gen Z yang lebih memilih untuk mengalokasikan pendapatannya ke kebutuhan yang lebih mendesak.
APA SOLUSINYA?
Meski situasinya terlihat suram, beberapa langkah dapat diambil untuk membantu Gen Z keluar dari pesimisme ini. Pemerintah dapat berperan dengan menyediakan lebih banyak program perumahan subsidi yang terjangkau dan memperluas akses KPR dengan persyaratan yang lebih fleksibel untuk pekerja non-formal.
Di sisi lain, generasi muda juga perlu meningkatkan literasi keuangan, mengelola pengeluaran dengan lebih bijak, dan mulai menabung sejak dini.
Selain itu, inovasi dalam sektor properti seperti konsep rumah modular atau co-living dapat menjadi alternatif solusi yang lebih ekonomis. Dengan mendukung langkah-langkah ini, Gen Z dapat diberdayakan untuk mewujudkan impian mereka memiliki rumah tanpa harus mengorbankan kebahagiaan dan stabilitas hidup mereka.